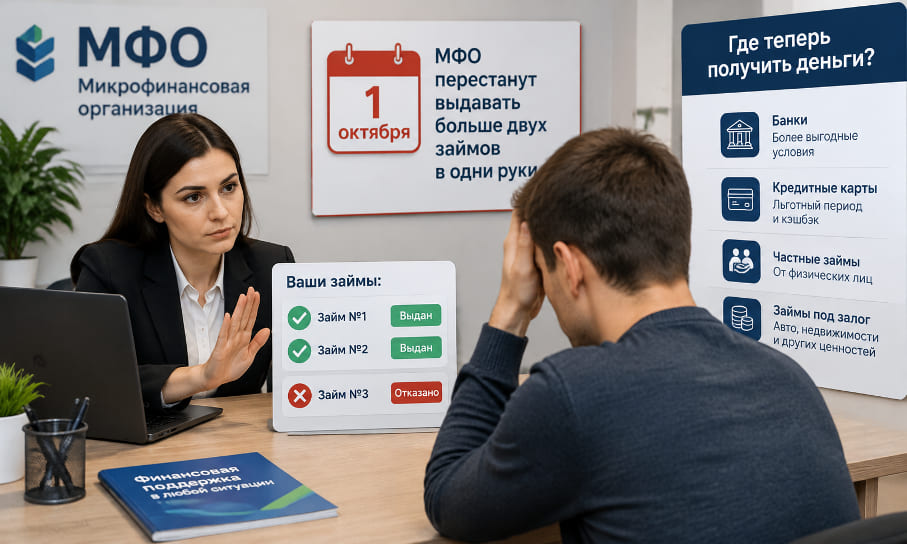
С первого октября 2026 года рынок микрокредитования меняется кардинально. Теперь МФО перестанут выдавать больше двух займов в одни руки Это строгое и окончательное требование Центробанка. Регулятор требует от участников рынка максимальной прозрачности. Раньше неопытные заемщики регулярно попадали в глубокую долговую яму.
Они брали новый микрозайм для погашения старого. Теперь эта порочная схема полностью заблокирована на законодательном уровне. Бюро кредитных историй обновляют базы в режиме реального времени.
Микрофинансовые организации обязаны проверять единую базу БКИ перед каждым переводом. Если скоринговая система видит два активных договора, доступ к новым деньгам закрывается.
Третий займ получить легально не выйдет. Это правило надежно защищает граждан со средним достатком. Оно предотвращает бесконтрольный рост долговой нагрузки на семьи.
Почему регулятор ужесточает контроль за микрозаймами
Центробанк последовательно снижает системные риски на рынке. Долговая нагрузка населения в прошлые годы достигала критических значений. Люди массово брали деньги под запредельные проценты. Финансовая грамотность оставалась на крайне низком уровне.
Микрозаймы казались простым и быстрым решением временных проблем. На деле они приводили к потере имущества и нервным срывам. Новый лимит в два займа кардинально меняет правила игры. МФО теперь несут прямую ответственность за закредитованность клиента.
Они обязаны тщательно считать показатель долговой нагрузки. Банковский сектор полностью поддерживает эти разумные инициативы. Прозрачность рынка заметно растет. Теперь банки видят реальную картину финансового поведения человека.
Кредитная история становится главным финансовым паспортом. Граждане начинают осознанно ценить свою деловую репутацию.
Где взять деньги, если лимит микрозаймов исчерпан
Запрет на выдачу третьих займов ставит многих в тупик. Но на рынке есть рабочие альтернативы. Банковские продукты стали гораздо гибче. Рассмотрим два реальных примера из банковской практики.
Первый кейс. Клиент владеет небольшой логистической компанией. Раньше он закрывал кассовые разрывы цепочкой микрозаймов. С введением лимита он перешел на корпоративную кредитную карту. Длинный грейс-период полностью покрыл кассовые разрывы. Переплаты составили ноль рублей.
Второй кейс. Клиентка работала менеджером. Она взяла три микрозайма на срочный ремонт квартиры. После введения запрета она обратилась в банк. Мы оформили ей потребительский кредит на рефинансирование.
Итоговая ставка оказалась в четыре раза ниже. Ежемесячный платеж снизился на сорок процентов.
Вот лучшие инструменты для замены микрозаймов:
- Потребительский кредит наличными (прозрачный график, срок до семи лет).
- Кредитные карты с длительным льготным периодом (до 200 дней без процентов).
- Программа рефинансирования для объединения старых долгов в один платеж.
- Кредит под залог ликвидной недвижимости для получения крупных сумм.
- Овердрафт для зарплатных карт на случай непредвиденных мелких трат.
Как сохранить финансовое здоровье в новых реалиях
Ограничения со стороны ЦБ — это вовсе не катастрофа. Это отличный повод навести порядок в личных финансах. Сначала запросите свою актуальную кредитную историю. Внимательно проверьте отчет на наличие технических ошибок.
Закройте ненужные кредитные лимиты по картам. Это мгновенно снизит вашу долговую нагрузку в глазах банков. Формируйте личный резервный фонд. Откладывайте хотя бы десять процентов от ежемесячного дохода.
Надежная финансовая подушка спасет от стресса при любых форс-мажорах. Ведите строгий учет доходов и расходов. Откажитесь от импульсивных покупок в кредит. Банки охотно выдают деньги только дисциплинированным клиентам.
Соблюдайте строгую платежную дисциплину. Главное правило — не допускать просрочек ни по одному из продуктов. Помните, что деньги любят тишину и строгий учет.
Планируйте бюджет заранее. Это ваш самый главный невидимый капитал.
