В России кардинально меняется ландшафт финансового мониторинга. Совсем скоро ЦБ усилит контроль за движением наличных средств.
Обычным гражданам и предпринимателям придется чаще объяснять происхождение крупных сумм. Банки больше не просто принимают и выдают деньги. Они стали главными фильтрами на пути подозрительных операций.
Разберемся, кто попадет под прицел и как избежать блокировки счетов. Это касается не только бизнеса. Продали машину, получили крупный подарок или перевели деньги родственнику? Будьте готовы к вопросам.
Почему банки теперь смотрят на каждую купюру
Регулятор ведет жесткую борьбу с теневым оборотом и отмыванием доходов. В дело вступает знаменитый закон 115-ФЗ. Финансовый мониторинг работает круглосуточно. Нейросети и алгоритмы анализируют паттерны поведения клиентов.
Если раньше триггером была сумма в 600 тысяч рублей, теперь порог заметно снижается. Банк оценивает совокупность факторов. Важна не только сумма, но и регулярность операций.
Контроль за наличными становится тотальным и незаметным. Система видит, если вы внезапно начинаете снимать всю выручку под ноль.
Или если на карту физлица регулярно падают миллионы от разных отправителей. Банк обязан понять экономический смысл каждой транзакции.
Сотрудники службы безопасности изучают не только выписки. Они проверяют открытые источники, соцсети и даже отзывы о вашем бизнесе.
Реальные кейсы: когда бизнес попал под прицел
Теория без практики мертва. Посмотрим, как алгоритмы ловят нарушителей в реальной жизни. Кейс первый. Сеть небольших кофеен. Владелец ежедневно вносил наличную выручку на расчетный счет. Суммы были разными: от 40 до 55 тысяч рублей.
Казалось бы, порог в 600 тысяч не превышен. Но финмониторинг заметил странный паттерн. Выручка всегда вносилась сразу после инкассации конкурентов. Банк запросил договоры аренды и чеки закупки зерна.
Предприниматель не смог подтвердить реальные объемы продаж. Владелец пытался доказать, что это просто совпадение. Но банк уже сформировал отчет в Росфинмониторинг.
Счет заблокировали до выяснения обстоятельств. Кейс второй. Строительная бригада. Прораб получал оплату от заказчиков на личную карту. Затем снимал наличные и выдавал зарплату рабочим в конвертах.
Операции выглядели как классическое дробление. Банк запросил экономический смысл таких транзфертов. Клиент не предоставил трудовые договоры. Итог предсказуем: отказ в обслуживании и передача данных в налоговую.
Чек-лист: как не попасть в стоп-лист банка
Избежать внимания со стороны службы безопасности проще, чем потом восстанавливать репутацию. Соблюдайте базовые правила финансовой гигиены.
- Вносите и снимайте деньги только в рамках вашего реального оборота.
- Избегайте дробления сумм. Попытка внести 590 тысяч вместо 600 тысяч выглядит подозрительно.
- Не используйте личные карты для расчетов с контрагентами.
- Делайте переводы только тем людям, которых знаете лично.
- Храните все первичные документы: чеки, договоры, акты, расписки.
- Обновляйте данные в анкете клиента при смене адреса или работы.
- Никогда не переводите деньги третьим лицам по просьбе знакомых.
Что делать, если банк уже задал неудобный вопрос
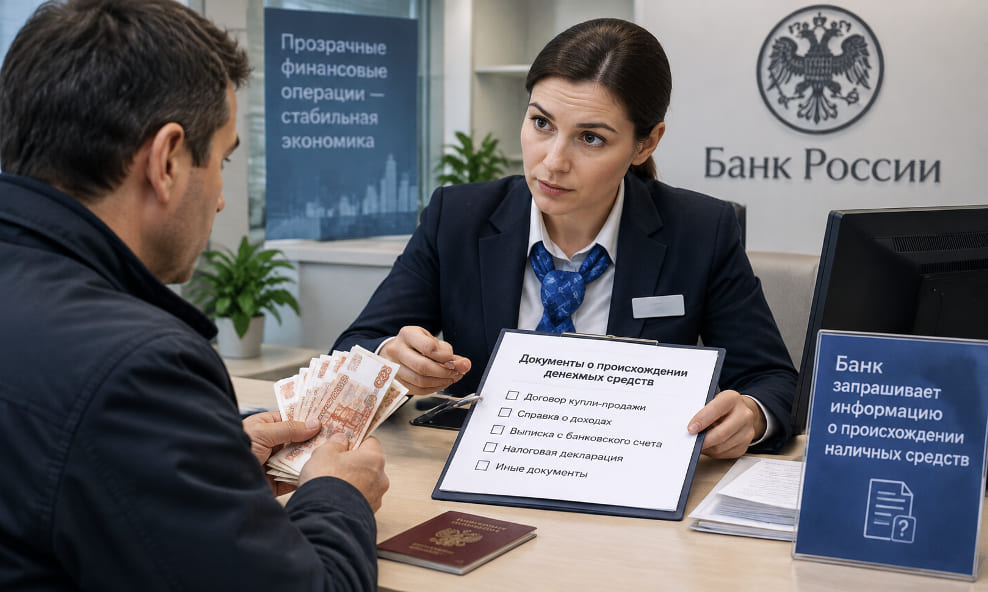
Если менеджер позвонил и спросил про источник средств, не нужно паниковать или грубить. Это стандартная процедура. Контроль ЦБ требует от банка отчитываться за каждый сомнительный рубль.
Подготовьте письменные пояснения. Приложите копии подтверждающих документов. Отвечайте четко, без лишних эмоций. Если вы продали квартиру, покажите договор купли-продажи.
Если получили наследство, приложите свидетельство. Банку нужны факты, а не эмоции. Прозрачность — ваш главный щит. Игнорировать запросы банка нельзя.
Молчание расценивается как признак незаконной деятельности. В таком случае счет заморозят, а вас внесут в межбанковский черный список. Сохраняйте историю переписки с банком.
Это поможет доказать вашу добросовестность в случае спора с финучреждением.
