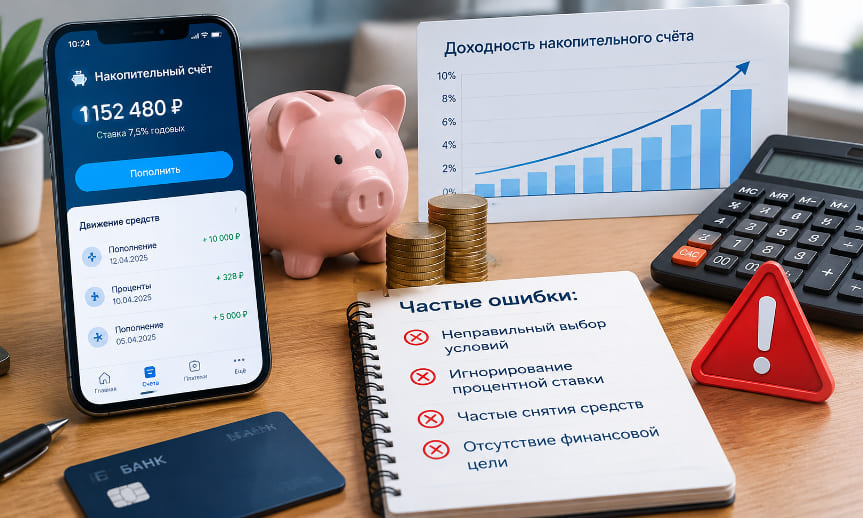
Накопительные счета становятся все более популярным инструментом для управления личными финансами. Тем не менее, многие люди допускают ошибки, которые могут негативно сказаться на их финансовом положении.
В этой статье мы рассмотрим основные ошибки, связанные с использованием накопительных счетов, и дадим рекомендации по их избеганию.
Ошибка 1: Неправильный выбор банка
Первым шагом к успешному накоплению средств является выбор надежного банка. Многие люди ориентируются только на процентную ставку, забывая о других важных факторах.
Важно учитывать репутацию банка, его финансовую устойчивость и качество обслуживания клиентов. Прежде чем открыть накопительный счет, изучите отзывы и рейтинги банков. Не стоит экономить на надежности, так как это может привести к потерям.
Ошибка 2: Игнорирование условий договора
При открытии накопительного счета важно внимательно ознакомиться с условиями договора. Часто пользователи забывают проверить комиссии за обслуживание, минимальные суммы для пополнения и снятия средств.
Прежде чем подписывать документы, убедитесь, что все условия вас устраивают. Неправильное понимание условий может привести к неожиданным расходам и снижению доходности.
Ошибка 3: Отсутствие финансового планирования
Еще одной распространенной ошибкой является отсутствие четкого финансового плана. Многие открывают накопительный счет без понимания своих финансовых целей.
Прежде чем начать копить, определите, для чего именно вам нужны накопления. Это может быть покупка недвижимости, образование детей или создание подушки безопасности. Наличие четкой цели поможет вам более эффективно использовать накопительные счета и избежать ненужных трат.
Ошибка 4: Недостаточный уровень накоплений
Некоторые люди открывают накопительный счет, но не вносят на него достаточно средств. Это приводит к тому, что накопления не растут так, как хотелось бы.
Попробуйте установить минимальную сумму, которую вы будете вносить каждый месяц. Это поможет вам дисциплинировать себя и увеличить накопления со временем. Помните, что даже небольшие суммы могут существенно повлиять на общий результат.
Ошибка 5: Преждевременное снятие средств
Многие владельцы накопительных счетов не осознают, что преждевременное снятие средств может отрицательно сказаться на их доходах.
В большинстве случаев банки устанавливают штрафы или снижают процентные ставки за досрочное снятие. Если вы не уверены, что вам срочно нужны деньги, лучше оставьте их на счете.
Накопительные счета обычно предполагают долгосрочное использование, и чем дольше ваши средства остаются на счете, тем больший доход вы получите.
Ошибка 6: Неправильное сравнение продуктов
Сравнивая различные накопительные счета, многие люди упускают из виду важные детали. Например, некоторые счета могут предлагать более высокую процентную ставку, но при этом иметь ограничения на снятие средств или дополнительные комиссии.
Сравнивая предложения, обращайте внимание не только на ставку, но и на все условия. Это поможет вам выбрать наиболее выгодный вариант.
Заключение
Использование накопительных счетов может стать отличным способом управления личными финансами, если избежать распространенных ошибок.
Уделите время на выбор надежного банка, внимательно изучите условия договора, составьте финансовый план и следите за своими накоплениями.
Помните, что правильный подход к накоплению средств поможет вам достичь финансовых целей и обеспечить стабильное будущее.
Следуя этим рекомендациям, вы сможете избежать распространенных ошибок и максимально эффективно использовать накопительные счета для достижения ваших финансовых целей.
